Cómo funciona realmente el sistema
Informe mundial del mercado de fertilizantes orgánicos - 2026 - Tendencias y oportunidades
Informe de mercado completo y gratuito, con tendencias locales frente a globales: un mercado en rápido crecimiento y evolución, con oportunidades para distribuidores, agricultores y fabricantes
1. Fertilizantes orgánicos: una categoría amplia y en evolución
Los fertilizantes orgánicos no son un único tipo de producto.
A nivel mundial, existen en muchas formas, entre ellas:
fertilizantes orgánicos líquidos
productos peletizados a base de estiércol
mezclas granuladas orgánicas y organominerales
compost e insumos derivados del compost
estiércoles animales crudos y procesados
digestatos de instalaciones de biogás
fertilizantes derivados de insectos (p. ej., frass)
A pesar de las diferencias de forma y de intensidad de procesamiento, los fertilizantes orgánicos comparten una función común:
reciclar nutrientes y materia orgánica en los sistemas de producción de alimentos [1][2].
Comprender esta diversidad es esencial para analizar tanto las iniciativas locales como la producción escalable orientada a la exportación.
2. Tamaño del mercado y crecimiento: ya no es un nicho
El mercado mundial de fertilizantes orgánicos crece de forma constante y estructural.
Las estimaciones actuales indican:
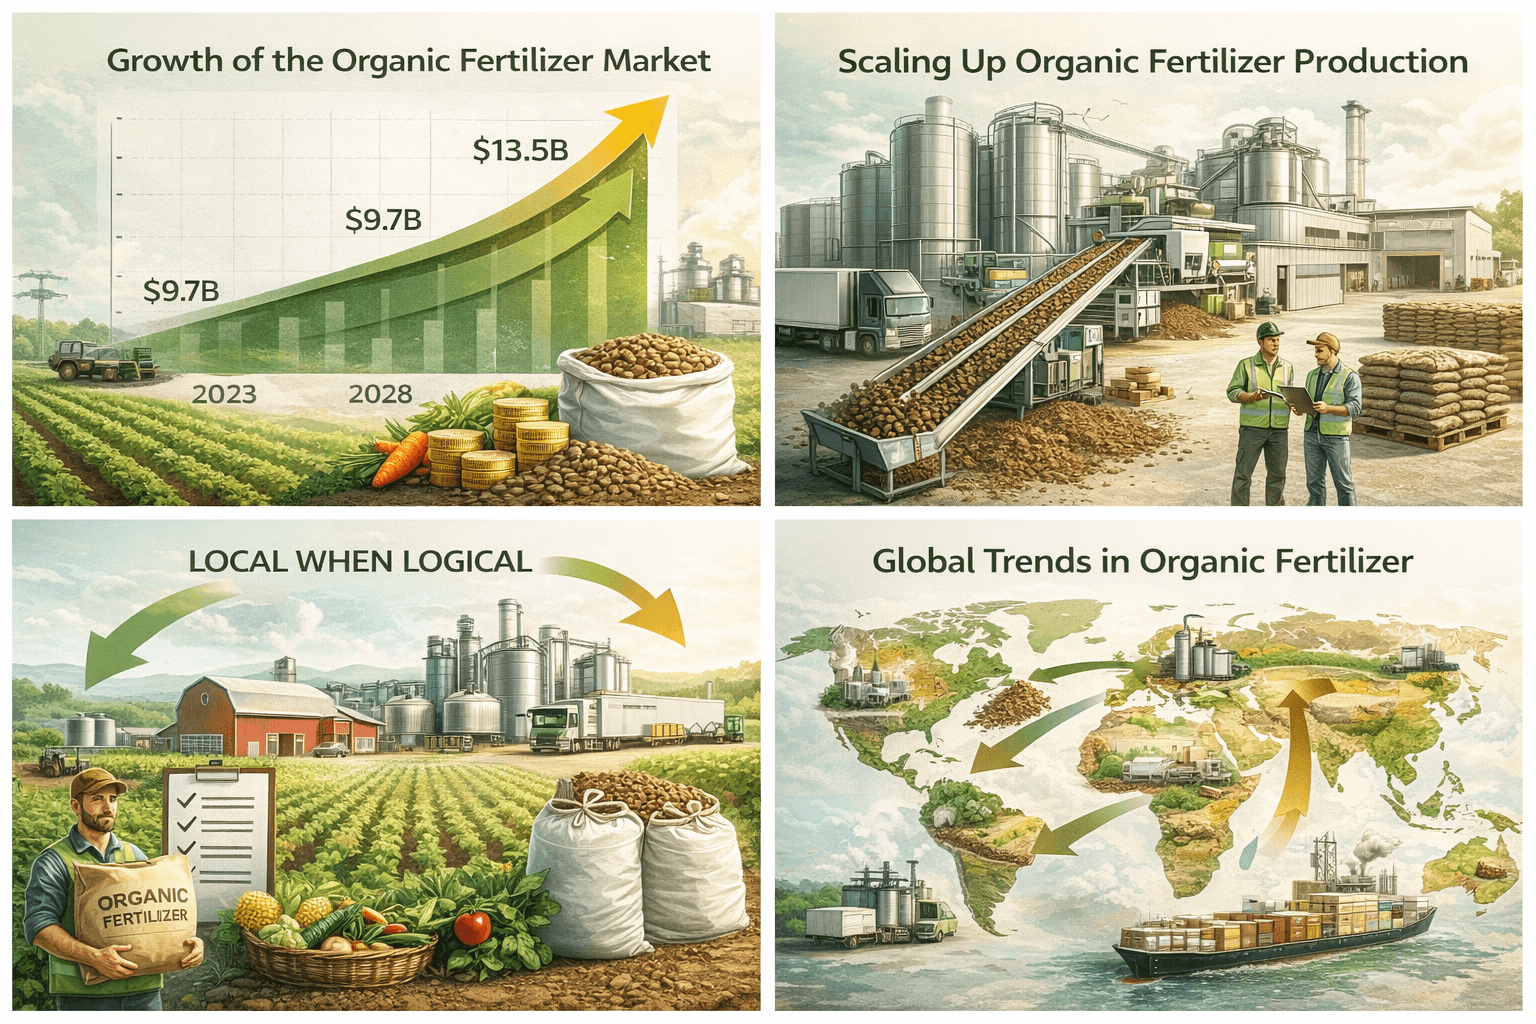
mercado de ~9700 millones de USD en 2023
se prevé un crecimiento hasta ~13 500 millones de USD en 2028
lo que representa una tasa de crecimiento anual de ~6,5-7 % [8][15]
Este crecimiento se debe a varios factores que se refuerzan entre sí:
la expansión de la producción de alimentos ecológicos y sin residuos
la degradación del suelo tras décadas de uso de fertilizantes químicos
la presión normativa sobre los fertilizantes minerales
el aumento de los costes y la volatilidad de los insumos sintéticos
la mayor atención a la salud del suelo y a la productividad a largo plazo
En algunos subsegmentos, el crecimiento es aún más rápido.
Los fertilizantes a base de insectos, por ejemplo, crecerán según las previsiones a una >20-24 % de TCAC durante la próxima década [9].
El mercado ya no es experimental: está creciendo a gran escala.
3. La producción local está aumentando, y tiene sentido
En todos los continentes, la producción local de fertilizantes orgánicos está aumentando.
Esto se observa en:
Europa
América Latina
América del Norte
América Central
África
Asia
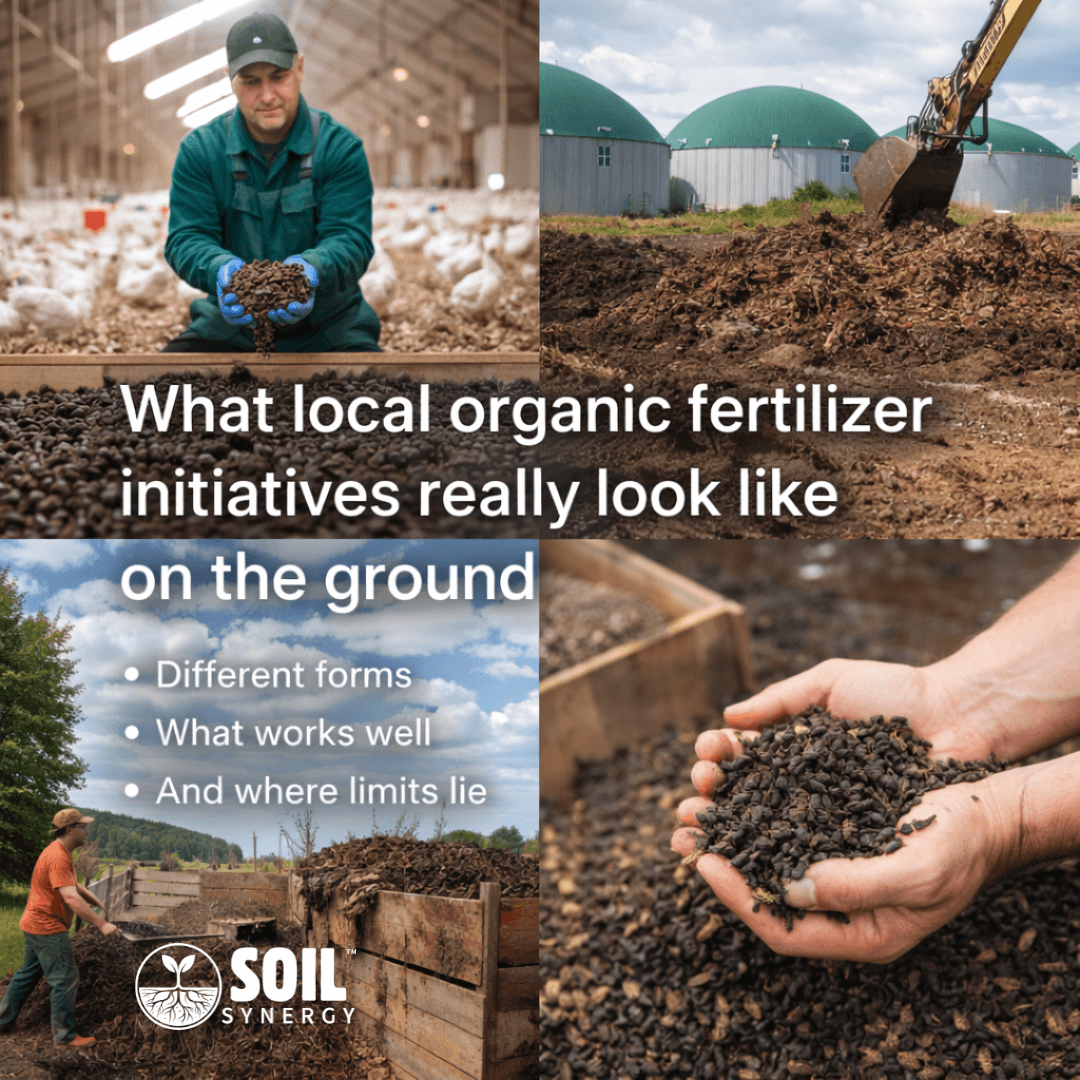
Las iniciativas locales incluyen:
plantas de biogás que valorizan el digestato
procesadores de pellets de estiércol avícola
instalaciones de compostaje
explotaciones de cría de insectos
centros de fertilizantes a base de residuos
Estos avances se deben a:
la disponibilidad de residuos orgánicos locales
el aumento de los costes logísticos y energéticos
las políticas de sostenibilidad
los incentivos a la economía circular
los objetivos de autosuficiencia del sistema alimentario [3][4][7][9]
La producción local es lógica, eficiente y a menudo inevitable.
4. Los límites estructurales de lo «solo local»
Sin embargo, la localización también tiene limitaciones inherentes.
Los sistemas locales suelen estar limitados por:
un volumen ligado a la disponibilidad regional de residuos
flujos de materias primas estacionales
una composición de nutrientes variable
una mezcla y estandarización limitadas
un suministro irregular a gran escala
Como consecuencia:
los productos locales suelen funcionar bien a nivel regional
pero les cuesta alcanzar la constancia, el volumen y la fiabilidad que exige la distribución profesional en varias regiones
No es un defecto, sino una característica estructural de los sistemas circulares locales [11].
5. El suministro mundial sigue dependiendo de las regiones con alta densidad ganadera
A pesar del auge de las iniciativas locales, los volúmenes mundiales de fertilizantes orgánicos siguen dominados por países con alta densidad ganadera.
Entre los principales países productores y exportadores se encuentran:
Países Bajos
Italia
España
Francia
Estados Unidos
China
India
Malasia
Australia
Estos países se benefician de:
excedentes estructurales de nutrientes
abundancia de materias primas orgánicas
una infraestructura de procesamiento madura
redes logísticas orientadas a la exportación [12][13][14]
En estas regiones, la producción de fertilizantes orgánicos existe principalmente por el excedente, no por la escasez nacional.
El siguiente mapa destaca las regiones con excedentes estructurales de fósforo (normalmente zonas con alta densidad ganadera) y las regiones con déficit.
Este desequilibrio explica por qué los fertilizantes orgánicos se comercializan a nivel internacional: las regiones con excedentes se centran en la exportación, mientras que las regiones con déficit dependen de nutrientes concentrados importados. Los flujos comerciales dependen de la densidad de nutrientes y de los costes logísticos, más que de las fronteras o de los ideales de circularidad local.
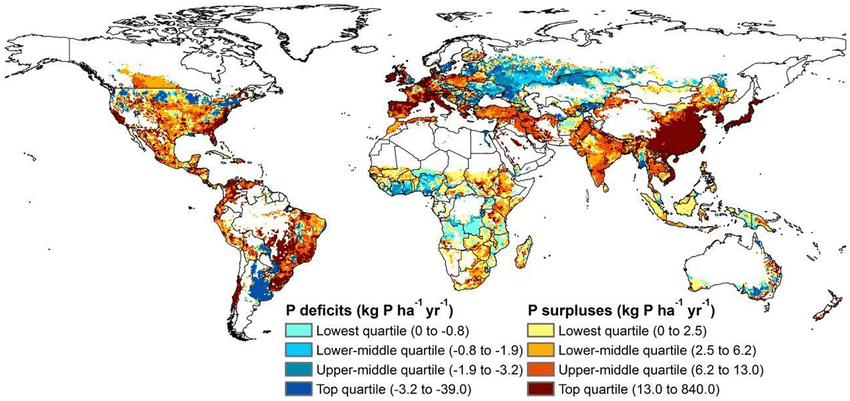
Fuente: (Bouwman et al., 2017)[19]
6. Los Países Bajos: un centro mundial de exportación
Los Países Bajos son un claro ejemplo de esta dinámica.
Cada año se envían más de 300 000 toneladas de pellets fertilizantes neerlandeses
las exportaciones llegan a más de 75 países de todo el mundo
los volúmenes de exportación han crecido aproximadamente un 15 % anual desde 2016 [3]
Al principio, las exportaciones se dirigían principalmente a los países europeos vecinos.
Hoy, una parte importante se dirige a:
Asia
África
América Latina [6]
En el Sudeste asiático, la demanda es especialmente fuerte debido a:
décadas de uso intensivo de fertilizantes químicos
la disminución de la materia orgánica del suelo
el creciente interés por las alternativas orgánicas
Los pellets neerlandeses se utilizan como:
restauradores del suelo
fuentes de nutrientes orgánicos
ingredientes de mezcla para la producción local de fertilizantes
Esto ilustra cómo los nutrientes se desplazan a nivel internacional desde las regiones con excedentes hacia las regiones con déficit.
7. Consolidación: los grandes actores de los fertilizantes entran en el sector orgánico
Con el crecimiento sostenido del mercado, las grandes empresas de fertilizantes están entrando en el segmento orgánico.
Algunos ejemplos son:
Yara → Agribios (Italia): expansión hacia insumos orgánicos y fertilizantes organominerales [4][10]
EuroChem → Fertilizantes con componentes orgánicos mejorados
Nutrien amplía sus carteras biológicas y orgánicas en América del Norte
ICL invierte con fuerza en fertilizantes de base biológica y especiales
Estos actores aportan:
capital
capacidad de I+D
experiencia normativa
redes de distribución mundiales
Esto confirma que los fertilizantes orgánicos ya no son productos marginales, sino componentes estratégicos de las futuras carteras de nutrientes [16][17].
8. Los agricultores compran tanto local como internacional, por motivos distintos
Se está produciendo un cambio importante en las explotaciones.
Cada vez más, los agricultores:
se abastecen de insumos orgánicos locales por eficiencia de costes y circularidad
los complementan con fertilizantes orgánicos importados o procesados por constancia, equilibrio de nutrientes y fiabilidad
Los productos locales e internacionales:
no compiten directamente
sino que cumplen funciones agronómicas y logísticas diferentes
Este modelo de abastecimiento híbrido se está convirtiendo en la norma.
9. Principales tendencias mundiales que están dando forma al mercado
9.1 Crecimiento fuerte y sostenido del mercado
Impulsado por:
la demanda de alimentos ecológicos
la concienciación sobre la salud del suelo
la normativa de sostenibilidad
la presión sobre los fertilizantes químicos [8][11]
9.2 Consolidación y profesionalización
Las grandes empresas de fertilizantes adquieren especialistas en productos orgánicos para garantizar su relevancia futura [4][16].
9.3 Flujos internacionales de nutrientes
Los fertilizantes orgánicos procesados se desplazan desde:
regiones con alta densidad ganadera
haciasistemas agrícolas con escasez de nutrientes [6][12]
9.4 Innovación en fuentes y tecnología
fertilizantes a base de insectos
compostaje avanzado
mejora del digestato
pellets y líquidos concentrados
herramientas de aplicación de precisión [9][18]
9.5 Cambios de percepción
Los fertilizantes orgánicos se valoran cada vez más por:
la mejora de la estructura del suelo
la productividad a largo plazo
la reducción del impacto ambiental
Los fertilizantes químicos están perdiendo poco a poco su predominio en algunas regiones debido a:
la preocupación por las emisiones
la degradación del suelo
la presión normativa [11][12]
10. Conclusión
El mercado de los fertilizantes orgánicos está creciendo, a nivel mundial y estructural.
La producción local aumenta porque tiene sentido
La producción escalable sigue siendo esencial para la fiabilidad y el comercio
Los agricultores combinan cada vez más ambas
El futuro no es lo local frente a lo global, sino lo local donde sea lógico, lo escalable donde sea necesario.
Comprender esa distinción es clave para distribuidores, productores y responsables políticos por igual.
Fuentes
FAO –Organic Fertilizers and Soil Health
FiBL –The World of Organic Agriculture
Wageningen Economic Research –Manure Processing and Export
New AG International –Yara Acquires Agribios
Banco Mundial –Logistics Costs in Agriculture
FAO –Global Nutrient Flows
Comisión Europea –Plan de Acción para la Economía Circular
BCC Research –Global Organic Fertilizer Market
Meticulous Research –Insect Fertilizer Market Forecast
Yara International –Strategic Expansion into Organic Inputs
FAO –Soil Degradation and Nutrient Management
Asociación Internacional de Fertilizantes (IFA) –Organic and Bio-based Fertilizers
USDA –Organic Fertilizer Market Overview
OCDE –Agricultural Nutrient Balances
IMARC Group –Organic Fertilizer Market CAGR
Informes para inversores de Nutrien –Biological and Organic Strategy
ICL Group –Specialty Fertilizers & Bio-based Inputs
IEA Bioenergy –Digestate and Residue Valorisation
Bouwman, A. F., Beusen, A. H. W., Lassaletta, L., van Apeldoorn, D. F., van Grinsven, H. J. M., Zhang, J., & van Ittersum, M. K. (2017). Lessons from temporal and spatial patterns in global use of nitrogen and phosphorus fertilizers on cropland.